


去年下半年开始的8英寸晶圆代工产能紧缺已经蔓延至半导体全产链。对于存储厂商来讲,除部分闪存、内存芯片资源供应紧张之外,主控芯片主力的40nm、55nm制程由于晶圆代工厂产能紧缺也已经严重影响到了产品交付。同时,PCB板、封装等产能也十分吃紧。
“缺料”阴影笼罩下,本周SSD、内存、嵌入式、卡和U盘均报价呈上涨之势,尤其渠道SSD市场,一改此前温和上扬,涨幅均扩大至5%以上,部分嵌入式产品涨幅最高达7%。
部分资源供应极度短缺,渠道SSD涨幅最高达6%,涨势或将持续整个Q1
虽然目前渠道市场需求仍未得到实质性复苏,但是在零部件短缺、涨价的影响下,本周渠道SSD市场一改之前几周“温和”的涨势,涨幅显著扩大。
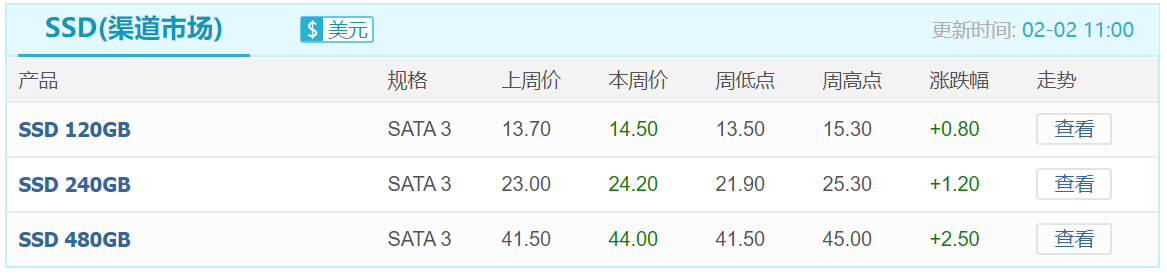
根据中国闪存市场ChinaFlashMarket报价,本周120GB SSD报价由13.7美元上涨至14.5美元,涨幅达5.8%;240GB SSD报价由23美元上涨至24.2美元,涨幅达5.2%;480GB SSD报价由41.5美元上涨至44美元,涨幅达6%。
渠道市场SSD最新报价
此外,有消息称,部分原厂有意要将闪存芯片报价全面上涨近5%,却依然无法保证供应量。业内人士预估渠道市场部分资源缺货现象恐怕会延续整个Q1。
行业SSD需求较为强劲,然而零部件短缺是出货瓶颈
与渠道市场不同,目前行业SSD市场在笔记本以及信创市场带动下,需求较为强劲。然而,零部件资源紧张是当前制约出货的首要瓶颈。在缺货气氛下,本周行业SSD价格普遍上扬。
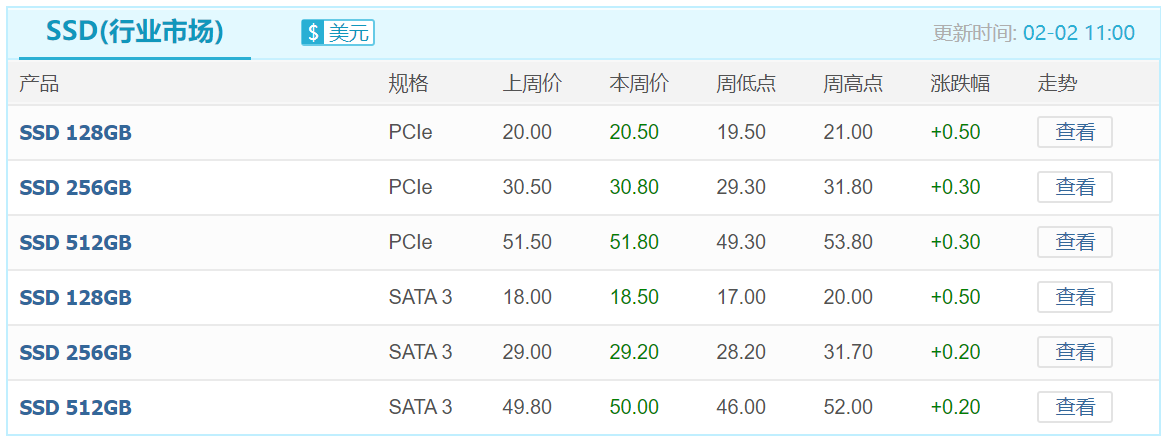
根据中国闪存市场ChinaFlashMarket报价,本周128GB PCIe SSD报价由20美金上涨至20.5美金;256GB PCIe SSD报价由30.5美金上涨至30.8美金;512GB PCIe SSD报价由51.5美元上涨至51.8美金;128GB SATA SSD报价由18美元上涨至18.5美元;256GB SATA SSD报价由29美元上涨至29.2美元;512GB SATA SSD报价由49.8美元上涨至50美元。
行业市场SSD最新报价
原厂预示DRAM供应紧缺,本周内存涨势不减
近期,三星、美光及SK海力士相继发布最新财报,纷纷预计今年在5G手机、笔记本以及逐渐复苏的服务器市场需求加持下,DRAM市况发展将持续看好,今年DRAM供不应求市况恐短期内无法缓解。另一方面,市场也早已意识到缺货的紧迫性,拉货意愿十分高涨。
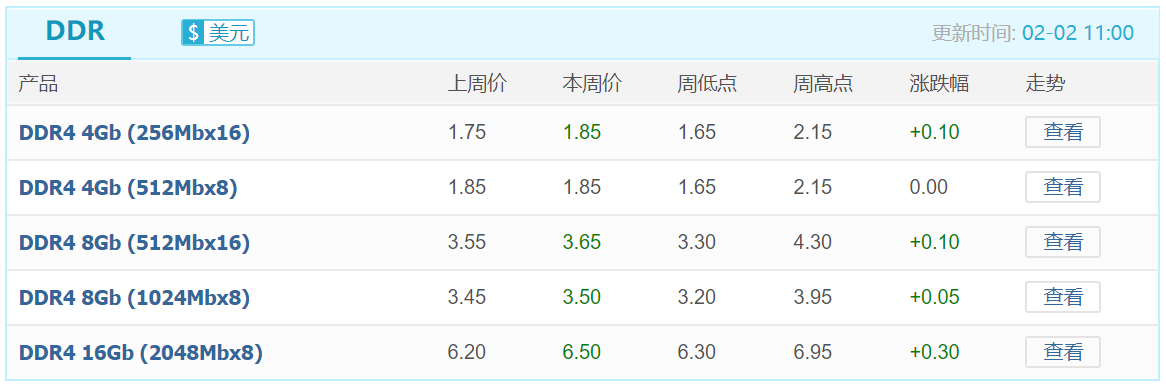
根据中国闪存市场ChinaFlashMarket报价,DDR4 4Gb (256Mbx16)报价由1.75美元上涨至1.85美元;DDR4 8Gb (512Mbx16)报价由3.55美元上涨至3.65美元;DDR4 8Gb (1024Mbx8)报价由3.45美元上涨至3.5美元;DDR4 16Gb (2048Mbx8)报价由6.2美元上涨至6.5美元。
DDR颗粒最新报价
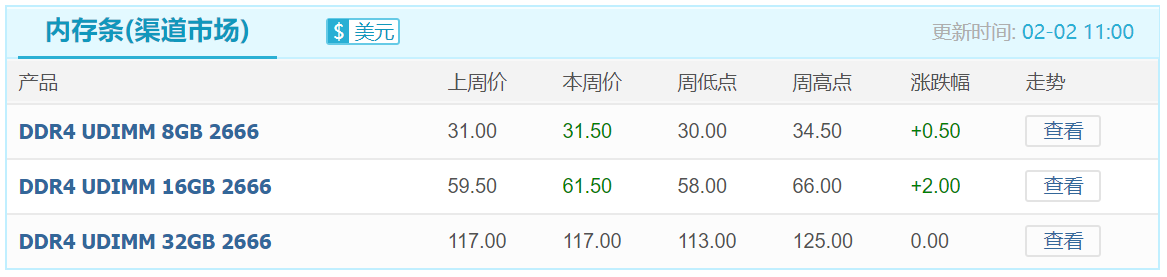
对于渠道内存条市场,DDR4 UDIMM 8GB 2666报价由31美元上涨至31.5美元;DDR4 UDIMM 16GB 2666报价由59.5美元上涨至61.5美元。
渠道市场内存条最新报价
对于行业内存条市场,DDR4 SODIMM 8GB 2666报价由31美元上涨至31.5美元;DDR4 SODIMM 16GB 2666报价由60美元上涨至61美元。
行业市场内存条最新报价

“缺料”氛围笼罩,客户备货意愿提升,本周部分嵌入式产品报价最高上扬7%
根据IDC数据,2020年全球智能手机共出货12.92亿台,相比2019年下降了5.9%。然而,业内普遍预计2021年在5G逐渐向中低端机型渗透,加上在线时间增多的作用下,智能手机行业将迎来强劲复苏。
当前“缺料”阴霾激发了终端客户的备货意愿,但是主控芯片等零部件严重紧缺,导致产品交付遭受影响。
根据中国闪存市场报价,本周部分嵌入式产品价格上扬,最高涨幅达7%。其中,eMMC 8GB 5.1报价由2.15美元上涨至2.3美元;eMMC 128GB 5.1报价由13.8美元上涨至14美元。
eMMC最新报价

eMCP最新报价

LPDDR最新报价

UFS最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格