


2020年底半导体芯片掀起涨价潮,产能紧缺的市况持续,日前联电厂区遭遇“跳电”事件,再次牵动了业内人士神经。
与此同时,越来越多的半导体企业上调2021年产品价格,早期是晶圆代工、零组件等价格上涨,现在涨势已蔓延至封装测试市场,随着日月光、华泰等也开始上调报价,在一定程度上已影响到存储市场相关产品价格波动。
当前,半导体产业链供应端面临着挑战,而且距离农历春节已不到1个月,再加上“疫情”在全球反弹凶猛带来的不确定性,后续整个产业链供应端供货紧缺的市况可能会进一步恶化,同时短期终端市场需求也同样受到一定的影响。
市场资源紧缺,封测价格上调,多方消息影响,本周渠道SSD价格微涨
上个月,受半导体芯片缺货和涨价等刺激,渠道市场备货需求明显增加,SSD价格也一路呈现微幅上涨趋势。然而,在经过一段时间的备货过后,由于国内渠道市场实际需求一直不佳,海外以及台湾地区市场需求也表现不旺,客户备货需求降温,以至于渠道市场SSD无法持续涨势。
不过,一方面原厂释放到渠道SSD市场的NAND Flash资源较少,另一方面控制芯片市场出现交货延迟的情况,导致SATA SSD控制芯片供货紧缺,再加上日月光、华泰等封测价格上涨,市场不断有控制芯片涨价等消息传出。
在多方不确定因素影响下,本周(1月12日)渠道市场SSD价格呈现微幅上涨趋势,而在资源紧张的大环境下,部分客户不得不接受微涨,保守下单。据中国闪存市场ChinaFlashMarket报价,渠道市场120GB SATA SSD报价从13美金上涨至13.2美元;240GB SATA SSD报价从21.5美金上涨至21.8美元;480GB SATA SSD报价从40.4美金上涨至41美元。
虽然封测价格因原材料上涨而同步上调,也有控制芯片厂商调涨部分产品线,且涨价消息不断,但实际情况如何,以及对SSD市场影响,还有待进一步确认和观察。
渠道市场SSD最新报价

零组件紧缺未解,联电“断电”加剧恐慌,终端出货阻力大,行业SSD涨价不易
之前,由于零部件短缺,再加上原材料涨价,低端笔记本以及信创等行业应用出货已受到了一定程度的延迟,也抑制了存储产品需求。
1月9日下午,联电台湾地区竹科力行厂区因发生气体绝缘开关(GIS) 供应异常,导致8A、8CD厂生产受影响,连带台积电、世界先进、友达、旺宏、力积电等厂区也发生大规模的压降,再次加剧市场恐慌心理。
在半导体芯片涨声四起之际,行业SSD客户因为终端出货延迟,对涨价的接受度本就不高,下单量也较为保守。如今,受联电“跳电”事件影响,业内人士预期后续零组件缺货的情况会持续,SSD产品需求也会同样受到影响,但大部分商家又不愿降价销售。
因此,本周(1月12日)行业市场SSD价格持续保持稳定走势。
行业市场SSD最新报价

本周渠道内存条价格持续高涨,个别价格累积涨幅已超35%,出货节奏放缓
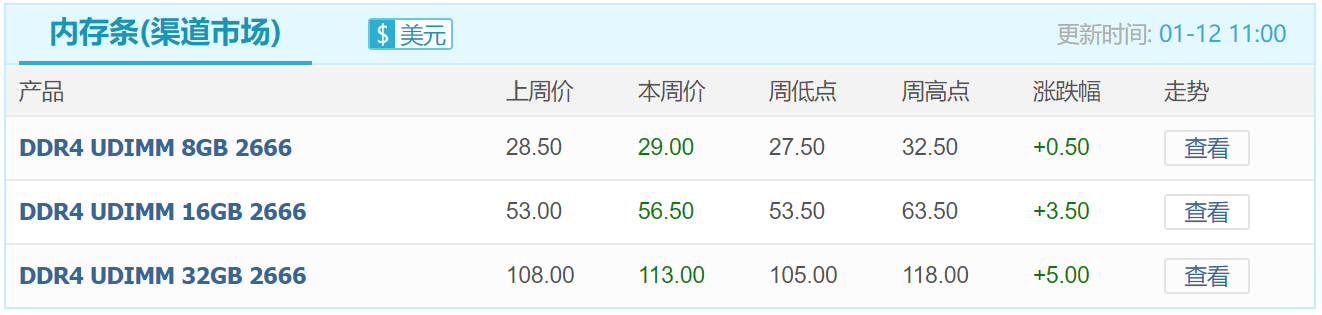
本周(1月12日)渠道市场内存条价格持续走高,其中DDR4 UDIMM 8GB 2666价格从28.5美金上涨至29美金,涨幅1.8%;DDR4 UDIMM 16GB 2666价格从53美金上涨至56.5美金,涨幅6.6%;DDR4 UDIMM 32GB 2666价格从108美金上涨至113美金,涨幅4.6%。
渠道市场内存条最新报价
行业市场部分内存条产品价格上涨,其中DDR4 SODIMM 16GB 2666价格从53美金上涨至55美金,其他产品价格未见明显变化。
行业市场内存条最新报价

随着内存条市场价格持续高涨,尤其是渠道市场,近1个多月以来,个别产品价格累积涨幅已超过了35%,导致近期市场出货节奏有所趋缓。但由于原厂出货价格仍处于高位,且态度坚挺,下游厂商认为后续价格仍有上涨的空间,所以并未大量出货,仍以惜售策略为主,稳定市场价格。

目前,大部分业内人士普遍看涨内存条市场行情,主要是因为原厂整体DRAM新产能增加有限,而美光台湾地区DRAM厂因之前“断电”以及地震影响,导致DRAM供应减少,再加上1αnm制程新产能可能最快也要到Q2才能大量释出,所以大部分业内人士仍看好未来市场行情走势,甚至乐观看好DRAM行情将继续延续到Q2。
DDR颗粒最新报价
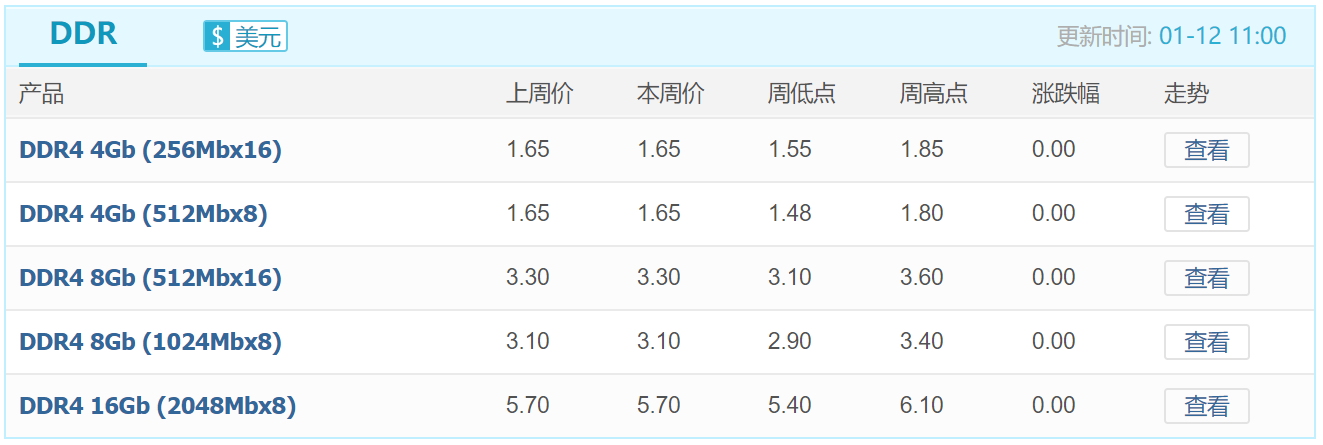
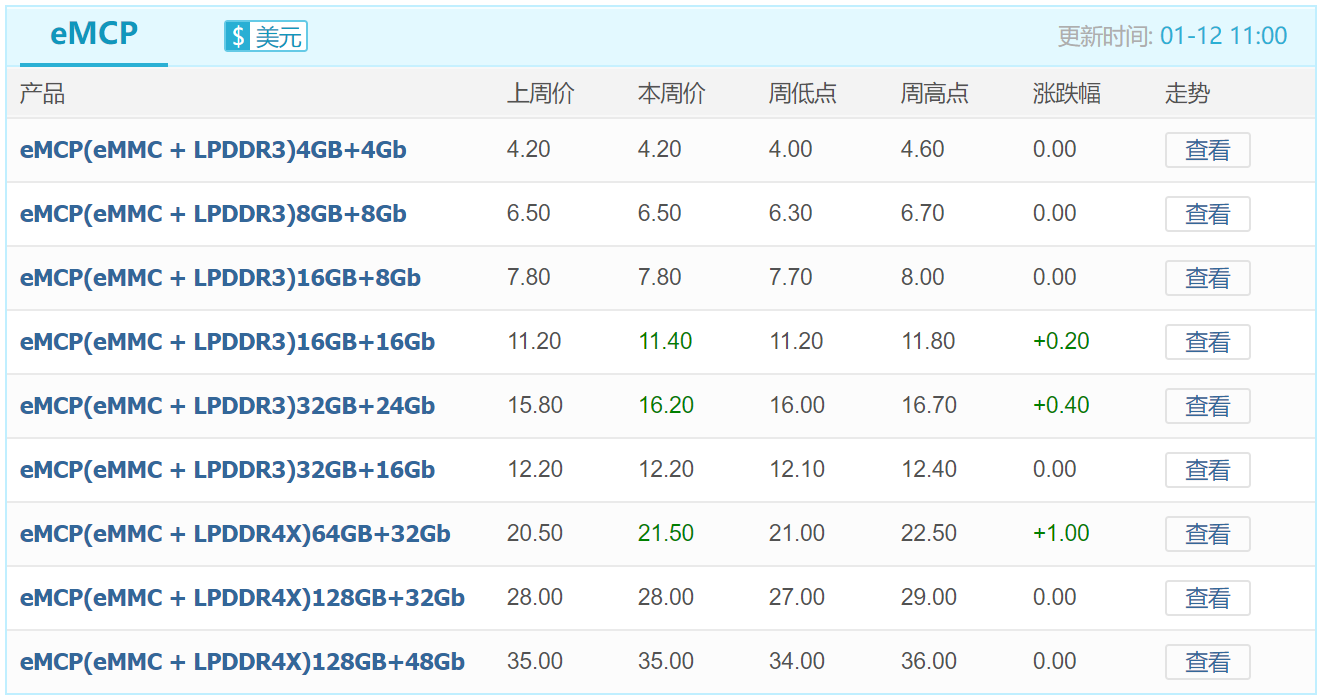
嵌入式市场,相较于上个月,近期市场需求有所减弱,但由于原厂Wafer价格较为坚挺,再加上控制芯片产能紧缺等因素影响,部分eMMC、eMCP、LPDDR产品价格上涨,其中低容量供应显紧张。
eMMC最新报价

eMCP最新报价
LPDDR最新报价

UFS最新报价


 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格