


因原厂侧重高利润价值的数据中心市场并严控供货,11月底市场价格再次触底反弹,整个四季度NAND Flash市场价格呈现“V”型反转。与此同时,数据中心需求强劲,贸易紧张形势有所缓解,使得各家原厂四季度的NAND Bit出货量均保持不同程度的环比增长。因而,在2019年第四季度,NAND Flash市场整体销售规模达到124亿美元,环比增长4.2%,且连续三季度增长。
具体来看,在四季度三星营收为43.5亿美元,市场份额达到35.1%,较上季度增加1.6个百分点,排名第一;KIOXIA市占份额达到18.9%,排名第二;NAND Bit出货量环比大涨24%,使得西部数据在四季度营收环比增长12.6%达18.4亿美元,排名第三;美光、英特尔、SK海力士分列第四、第五、第六位。
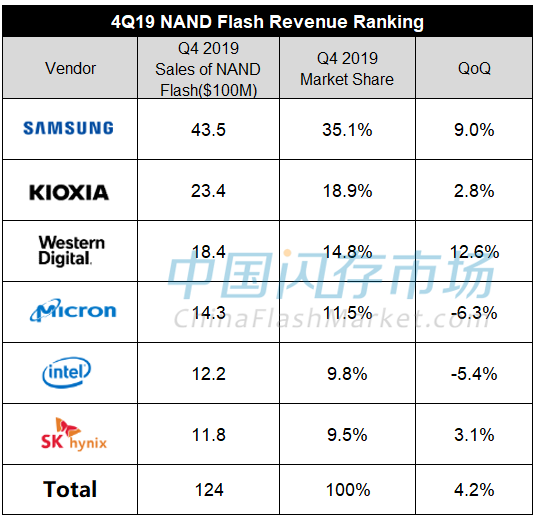
来源:中国闪存市场ChinaFlashMarket统计整理,单位:亿美元
注: 美光由于财务统计时间纬度不同在此做了平均计算
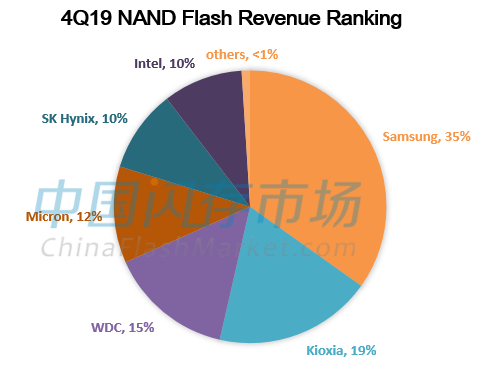
来源:中国闪存市场ChinaFlashMarket
2019年NAND Flash行情两次反转,全年销售额达460亿美元
从全球贸易关系不确定性上升、下游需求减缓到工厂停电事件、原厂减产以及供货策略改变等等因素,使得2019年NAND Flash市场变化行情两次反转,价格波动巨大,在7月份触底后反弹30%,11月底市场价格再次触底后又涨18%。中国闪存市场ChinaFlashMarket数据显示,2019年NAND Flash综合价格指数整体下跌12%。但随着数据中心需求恢复以及手机存储容量逐渐增加,使得2019年NAND Flash Bit出货量同比增长35%,至3090亿GB。
2019年全球NAND Flash销售额达460亿美元,同比减少30%。从全年来看,三星、KIOXIA、西部数据、美光、SK海力士及英特尔的份额分别为34%、19%、14%、13%、10%以及10%。
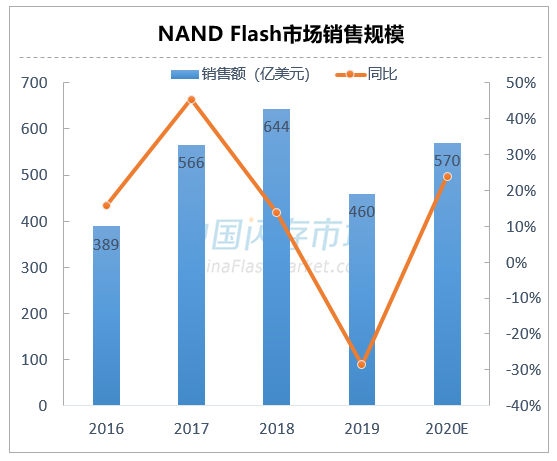
来源:中国闪存市场ChinaFlashMarket
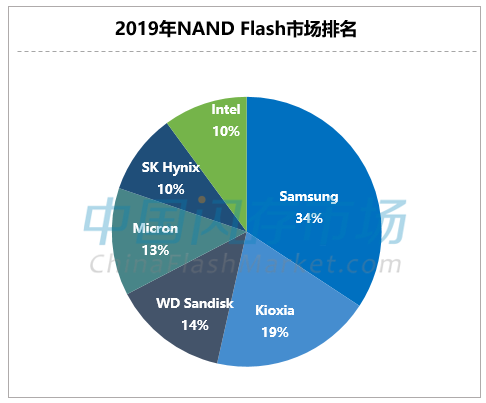
来源:中国闪存市场ChinaFlashMarket
2020年NAND Flash行业供需恢复平衡
经历低谷,原厂均表示在数据中心强劲需求,以及高容量5G手机出货增加等因素的推动下,2020年NAND Flash价格有望保持持续上涨趋势。同时又由于资本支出的减少,预计2020年NAND Flash行业供需将恢复平衡状态。
三星:在一季度,随着NAND市场趋于稳定,预计NAND Flash价格将由于服务器需求增长而持续上涨。目前第五代V-NAND适用于所有应用并处于量产阶段,同时为了提高盈利和产品竞争力,三星计划在2020年上半年加速向第六代V-NAND迁移。
KIOXIA:随着SSD的需求增长以及NAND Flash价格上涨,预计在未来几个季度里可以看到供应和需求逐渐恢复平衡。
西部数据:NAND Flash供应恢复平衡,预计2020年NAND产业Bit增长低于30%。
美光:NAND Flash行业供需平衡将改善,2020Q2财季将会是周期性底部,从2020Q3财季开始增长并持续恢复至2020年下半年。美光预计2019年行业NAND Bit需求增长45%;2020年行业NAND Bit需求增长30%。
SK海力士:NAND Flash方面,SK海力士将不断提高基于96层3D NAND的SSD销量比例,以及将从2020年开始批量生产128层3D NAND产品,致力于增加高密度解决方案市场的销售。

 黄仁勋离场,增长没停:英伟达2028财年增速预期上调至75%,产品排期照常





 弱需求下个别存储厂商竞价较为激进,本周eMMC、部分行业SSD、LPDDR4X价格承压下行
 26Q4 DDR5 RDIMM合约价强势上涨10%至15%,CFM上调本月DDR5价格