





近期,存储现货行情结构性分化明显。渠道市场因低价货源价格止跌反涨,客户备货积极性较高,本周渠道SSD价格多数小幅上涨;嵌入式市场近期受部分资源价格小跌且供应较为充裕,客户压价明显,令高容量UFS价格有所下滑,uMCP跟随UFS价格小幅调降;而行业市场整体无太大变化,基本保持稳定。
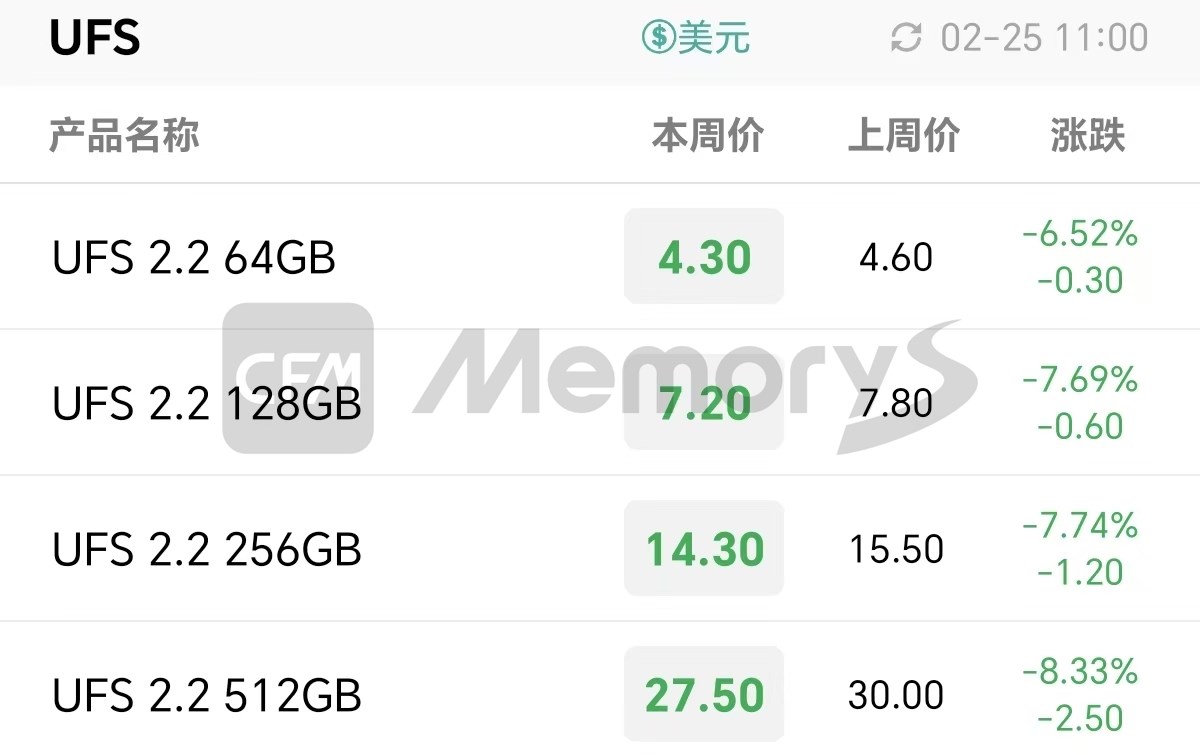
目前来看,渠道市场供应端步调基本一致,普遍采取“控货、保利润”策略,不愿再以低价亏本出货,令低端资源价格普遍止跌拉涨,成本上扬驱动下本周渠道SATA SSD、PCIe 3.0 SSD随行就市普遍小幅调涨;而嵌入式市场受制于部分资源供应过剩,料号和主控方案选择较多,客户压价下令本周UFS价格下跌。
总体上看,一季度以来,供应端对于细分市场的供货态度不一,致使渠道、行业、嵌入式市场存储价格表现各异,预计后市将面临更多的不确定性,后续还需密切关注市场供需动态。3月12日在深圳前海JW万豪酒店举行的CFMS|MemoryS 2025峰会,齐聚国内外核心存储原厂,重量级嘉宾将进行重磅演讲,峰会聚焦未来存储行情演变、存储技术发展、AI与存储等热点话题,共同探讨存储价值链的重塑。
报名通道现已开启,可通过峰会官网(https://cfms.chinaflashmarket.com)或“闪存市场”APP进行报名。
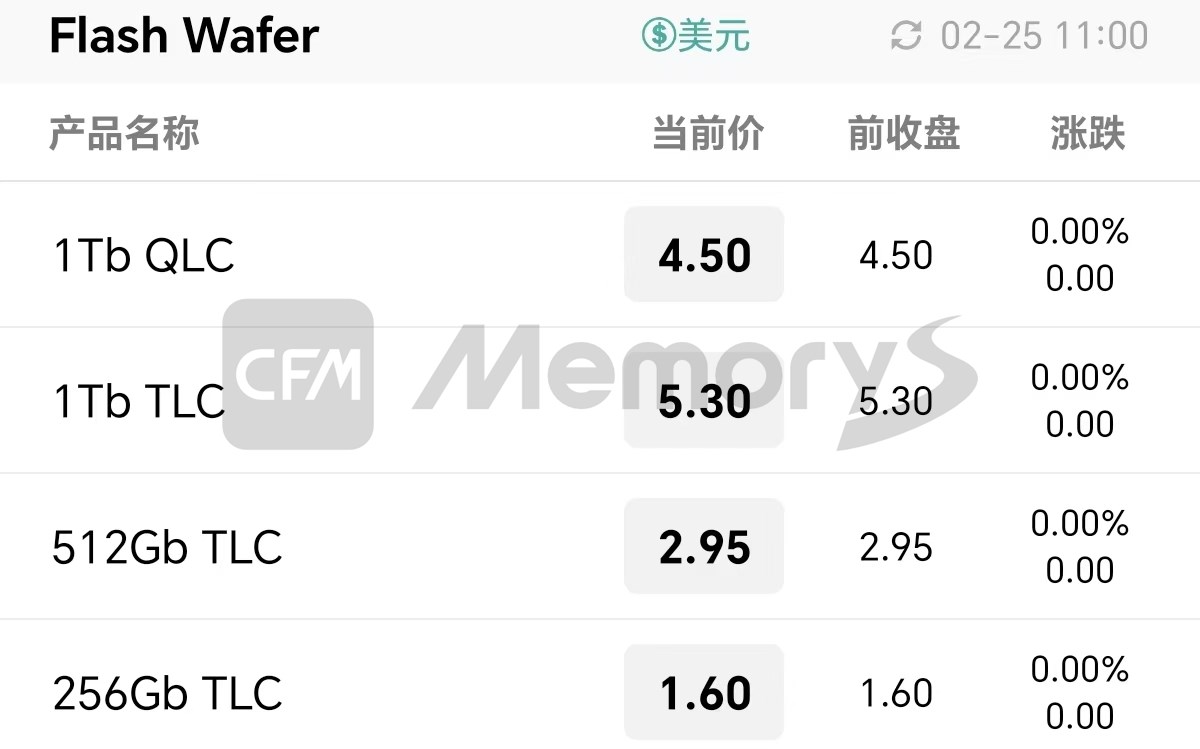
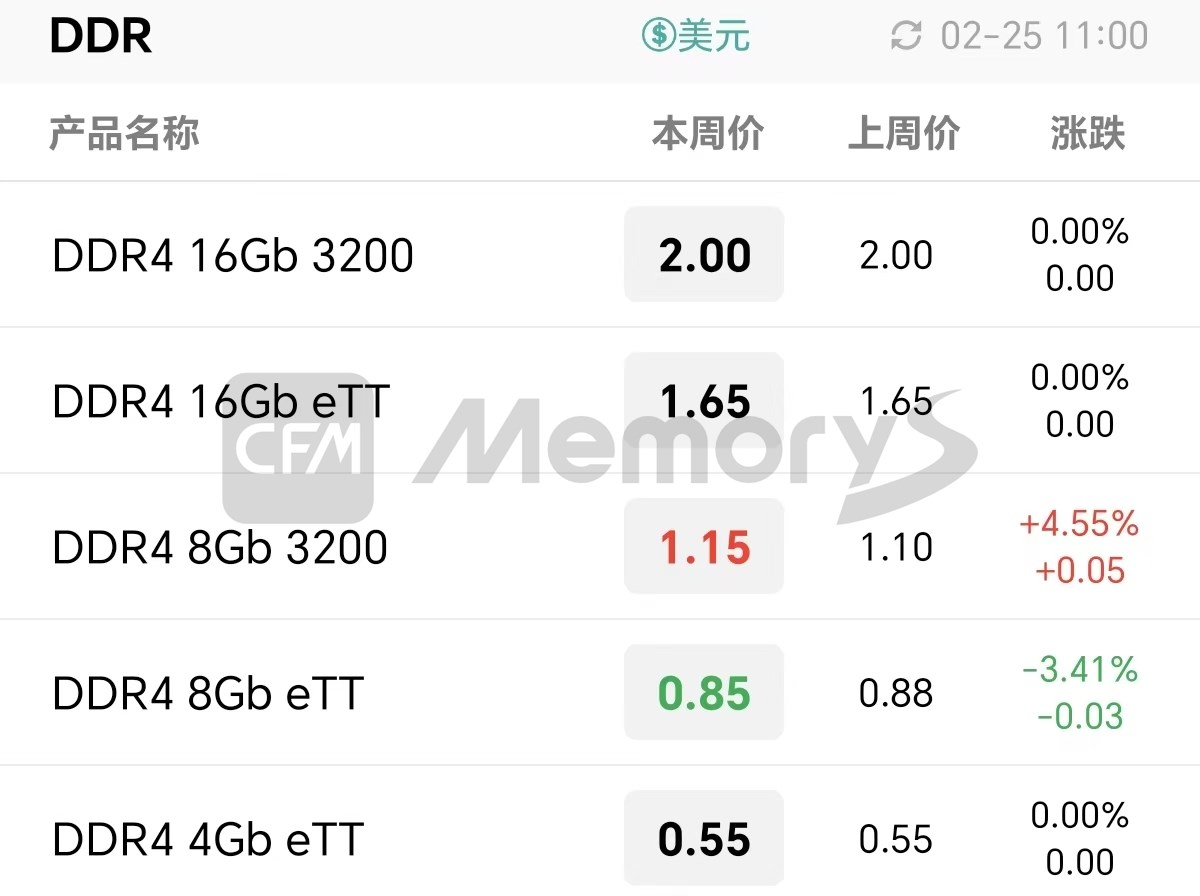
上游资源端方面,今日Flash Wafer报价不变,部分DDR资源价格涨跌不一。其中,DDR4 8Gb 3200价格涨至1.15美元,DDR4 8Gb eTT跌至0.85美元,其他价格不变。
Flash Wafer最新报价
DDR最新报价
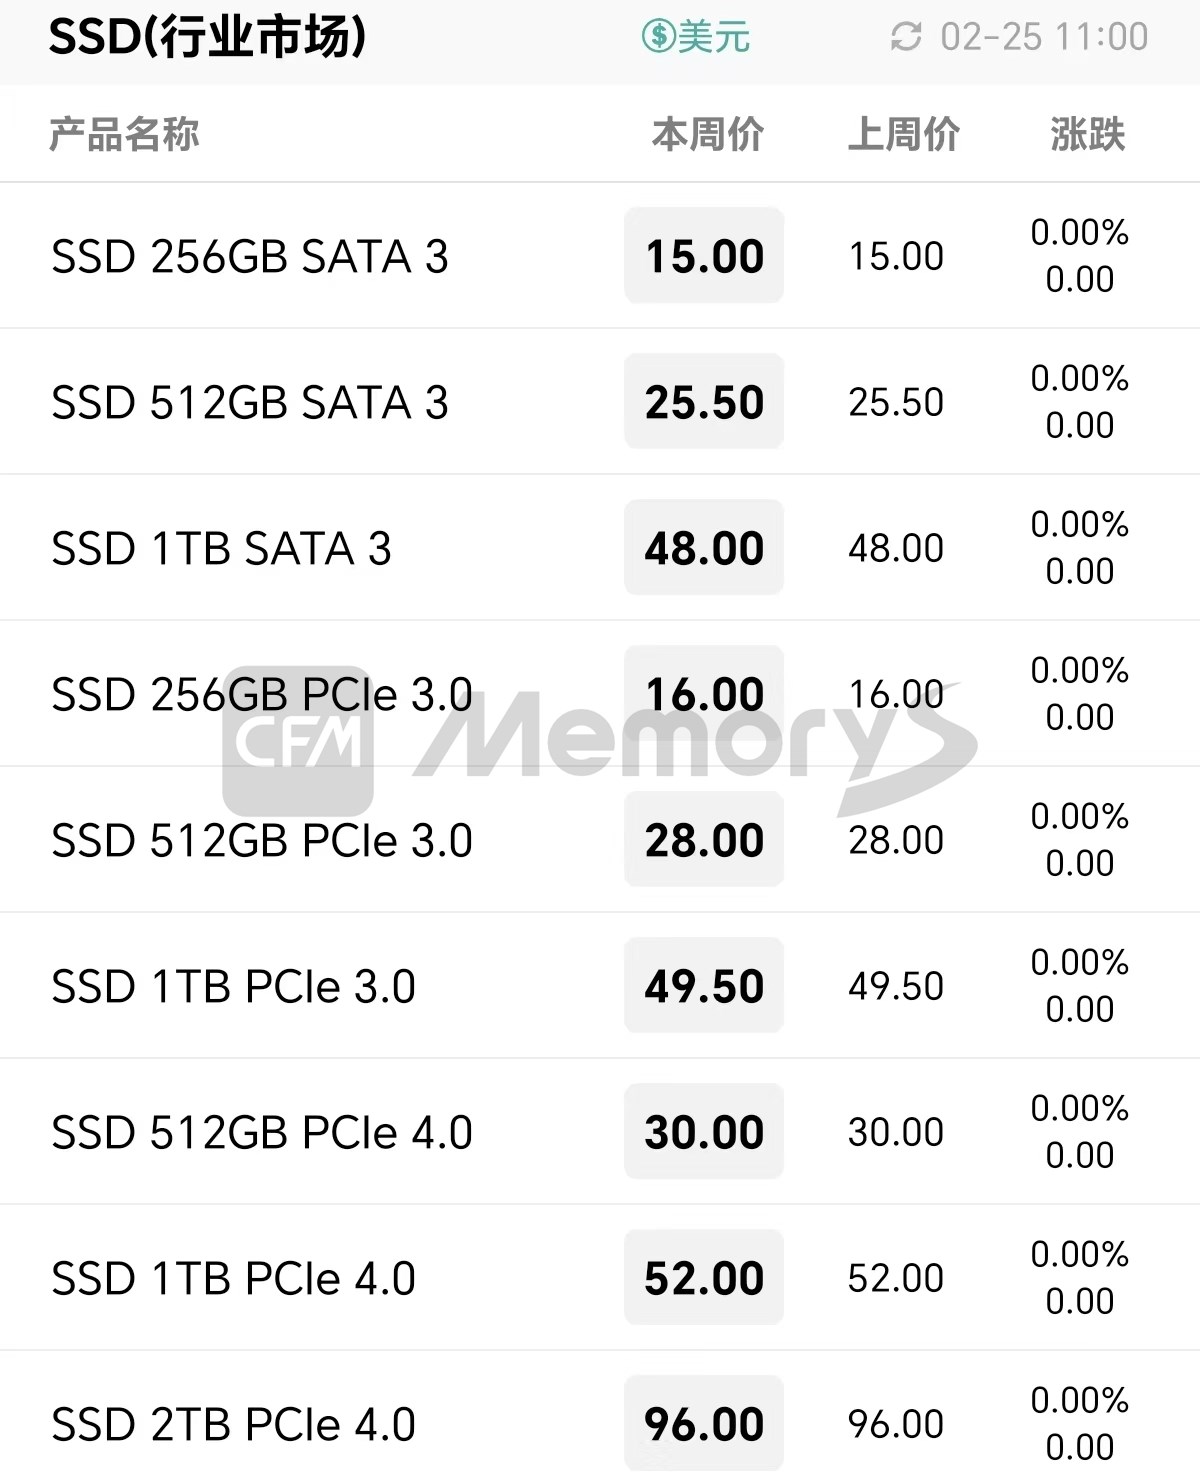
因目前正处于传统消费淡季,受季节性影响行业端存储市场无大的变化,整体表现非常一般,因此本周行业SSD和内存条价格维持不变。
行业市场SSD最新报价
行业市场内存条最新报价

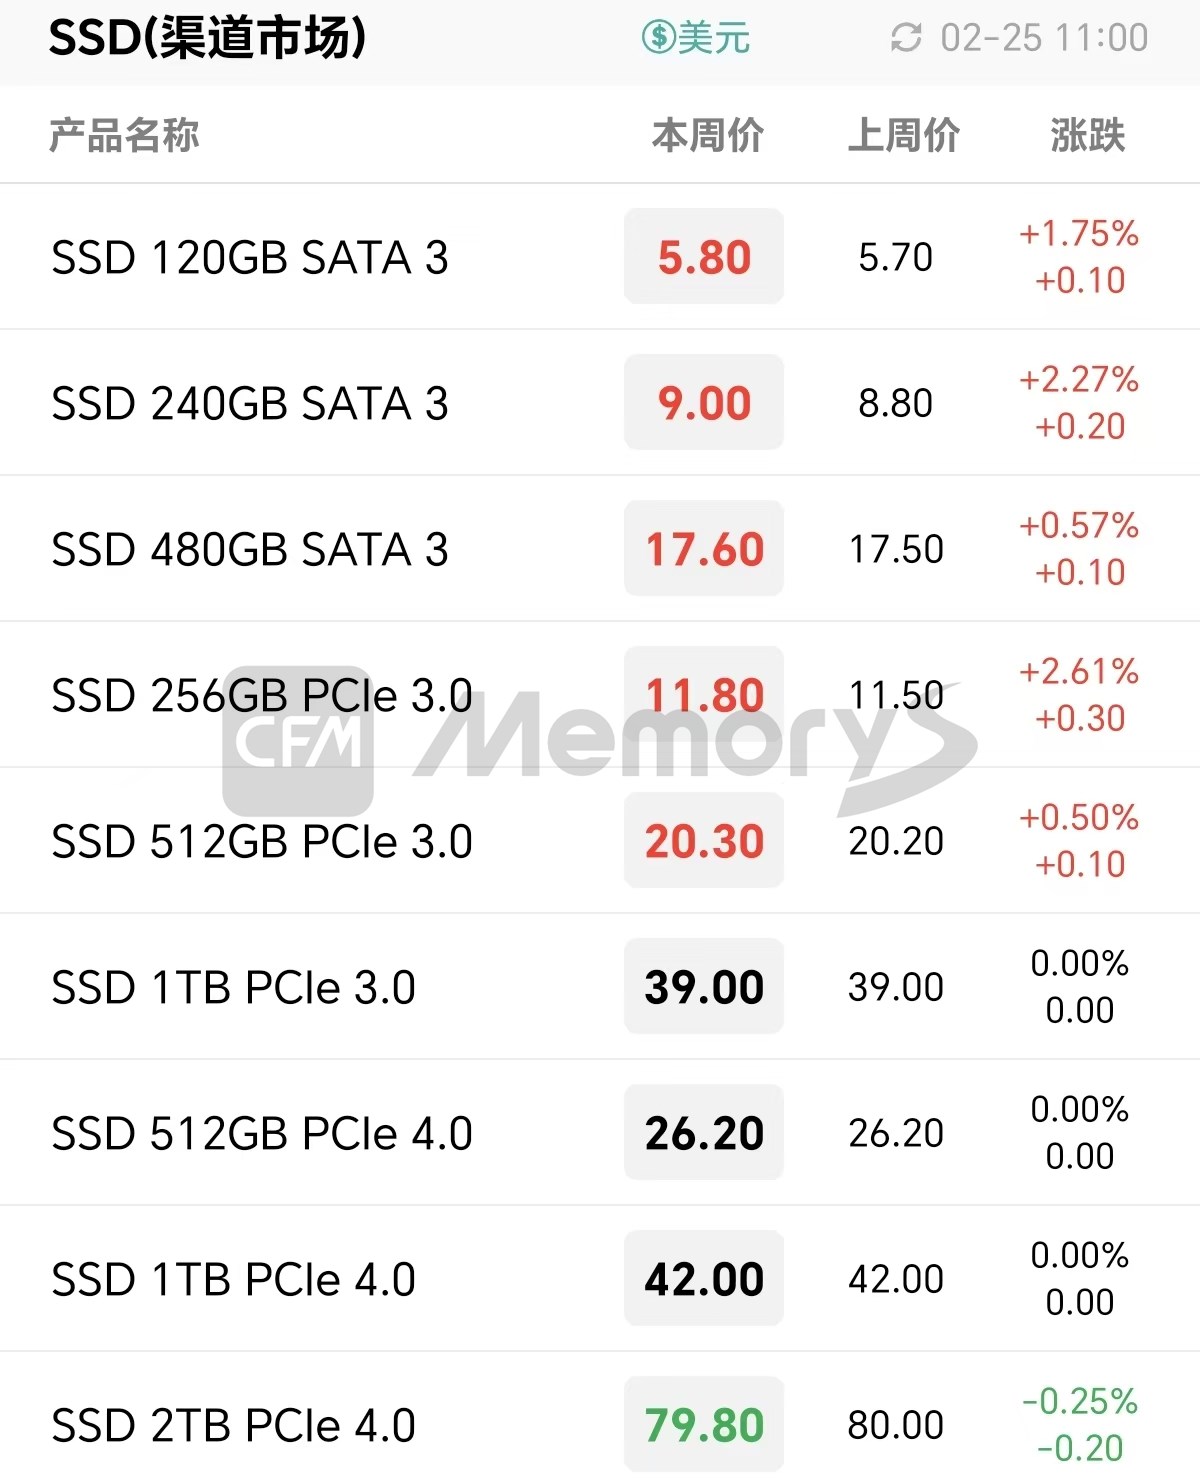
渠道市场自去年年底开始,原厂对部分低端资源采取“控货”策略,令低价资源价格止跌反涨,成本上扬驱动下渠道厂商普遍抬高价格,客户在“买涨不买跌”的心理作用下近期备货较为积极,从成交情况来看,部分客户已然接受涨价,因此本周渠道SATA SSD和部分PCIe3.0 SSD价格小幅调涨。不过,PCIe4.0 2TB SSD因受部分供应端资源跌价影响,其价格出现微跌现象。
渠道市场SSD最新报价
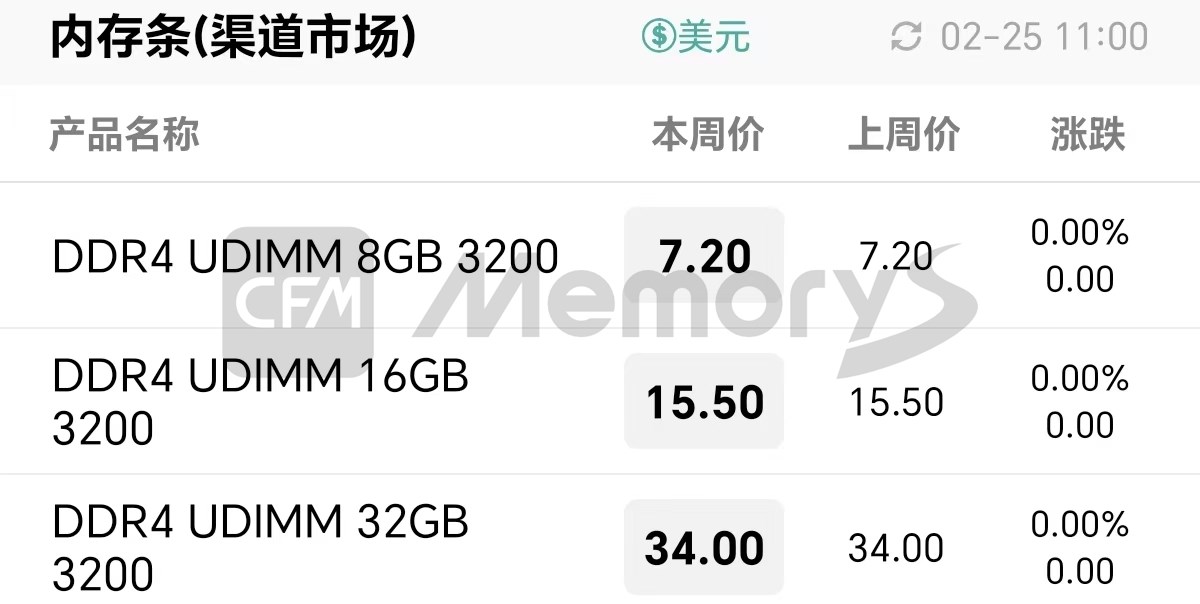
渠道市场内存条最新报价
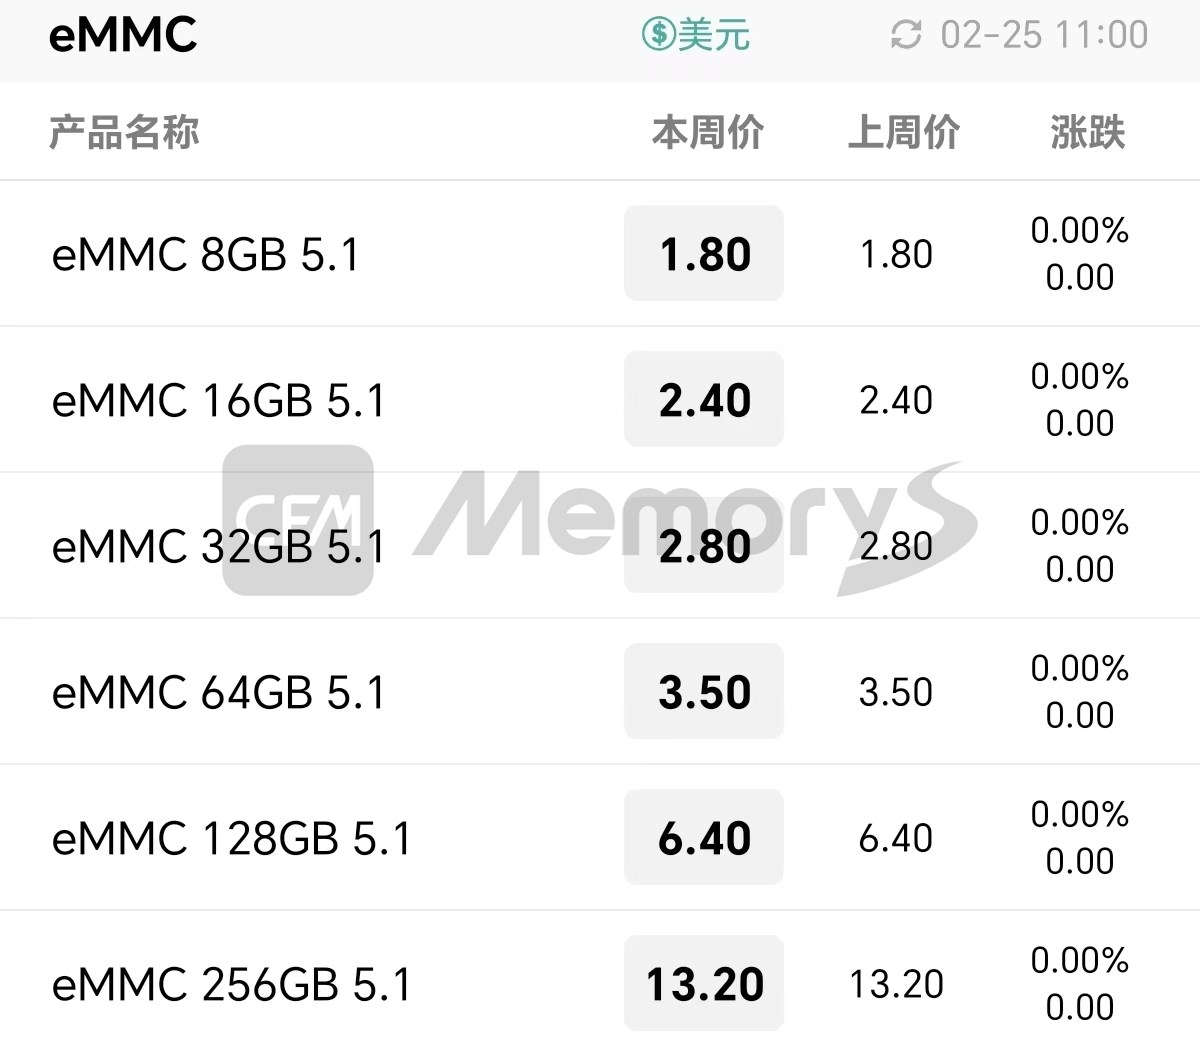
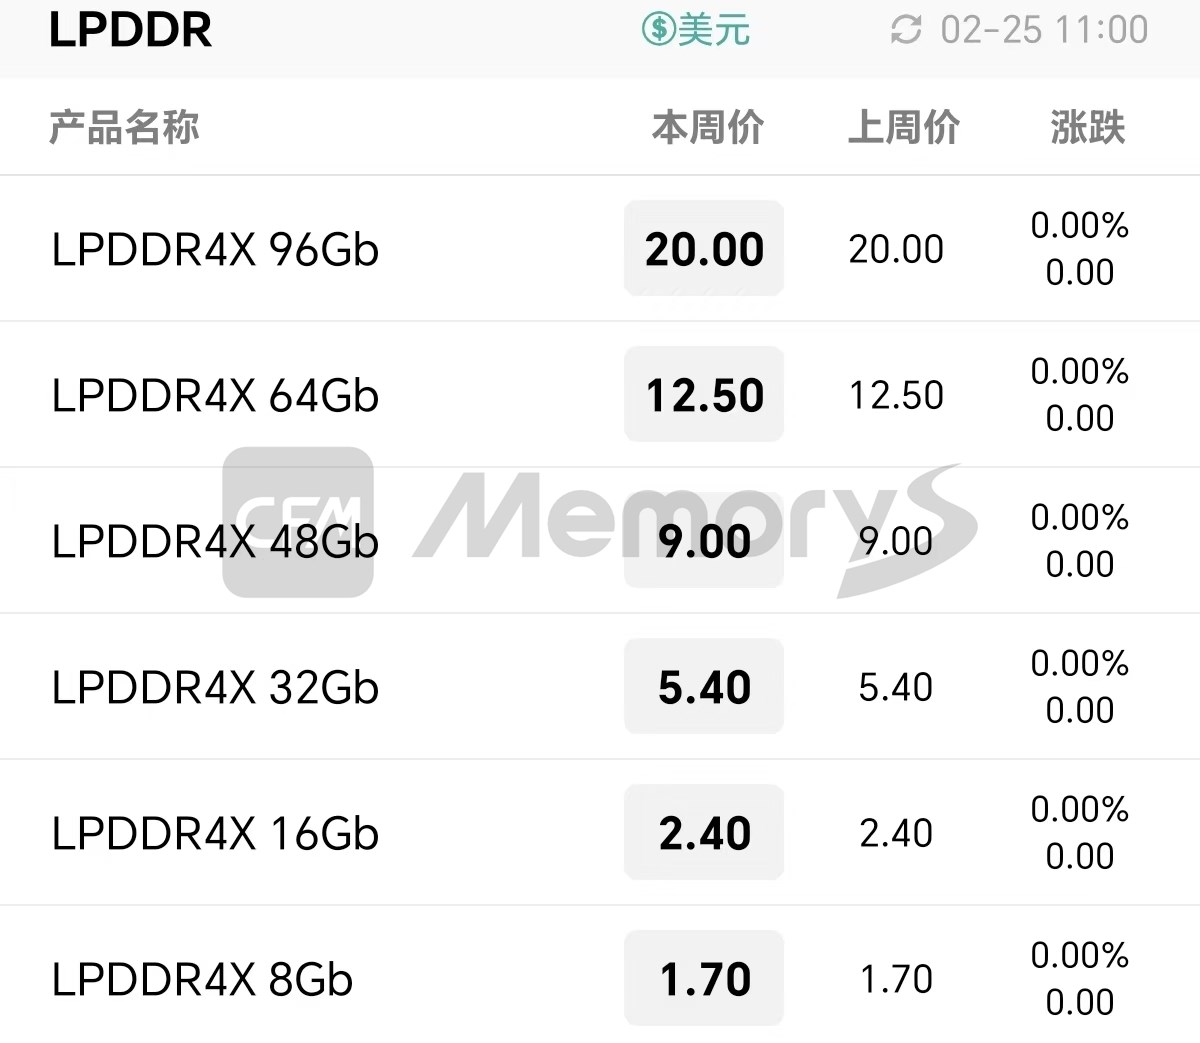
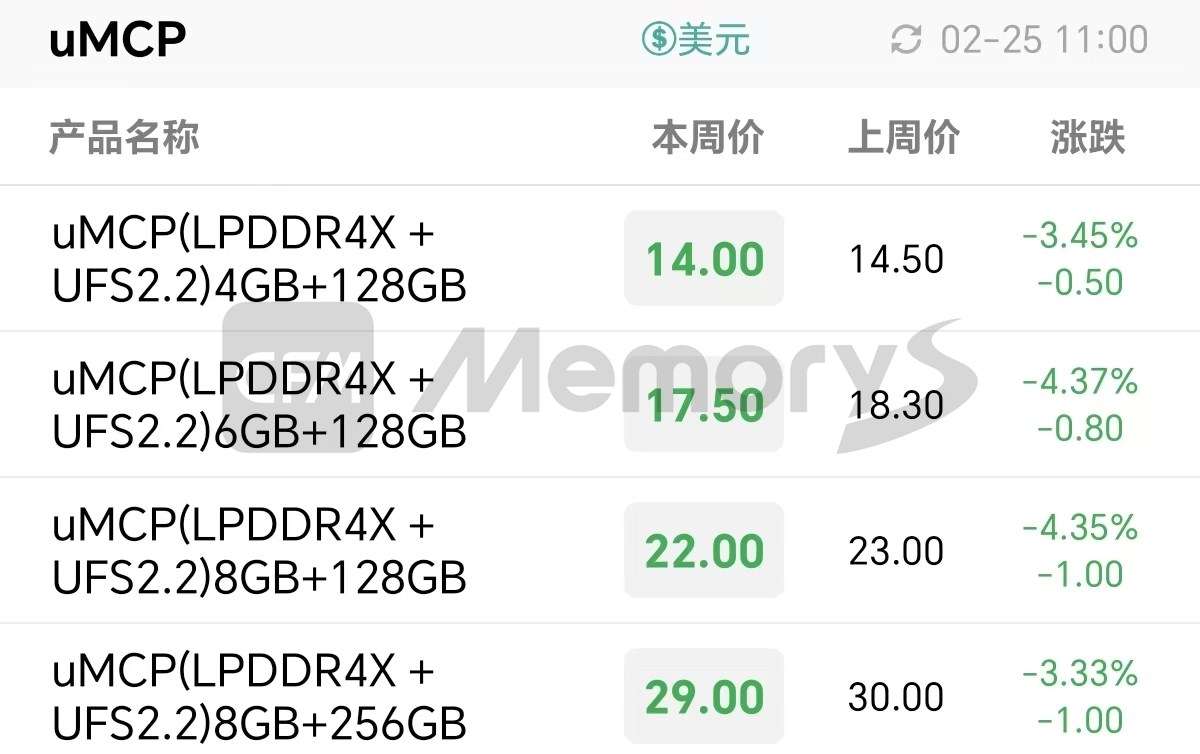
嵌入式方面,整体上来看,目前供应端仍处于供应相对充裕的状态,料号选择较多,主控支持方案也相对较多,叠加部分资源价格小跌;而终端普遍对价格敏感度高,客户压价明显,令高容量UFS价格有所下滑,UMCP跟随UFS价格小幅调降。
eMMC最新报价
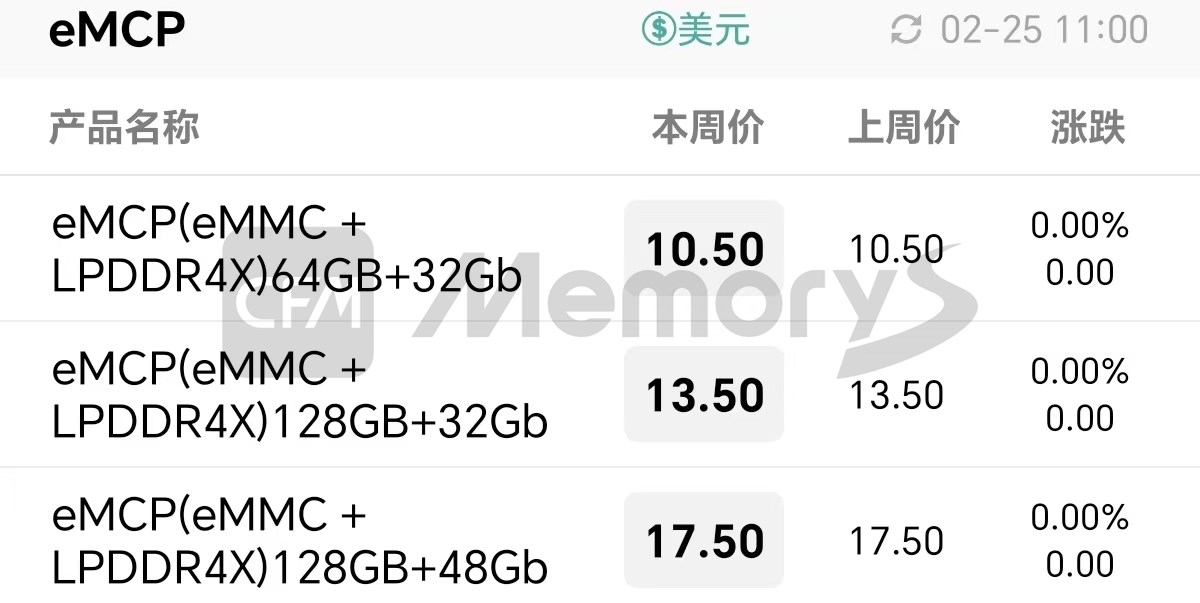
eMCP最新报价
LPDDR最新报价
UFS最新报价
uMCP最新报价

 SK海力士:未来三年DRAM和HBM产能几乎售罄但拒绝“无脑扩产”
 部分存储厂商杀价激进叠加资源价格松动令市场卖压加重,本周渠道SSD价格全面下调!
 本周部分渠道DDR5内存条继续小涨,但近期个别资源价格出现松动涨价后劲存疑!